


进入2026年,全球移动游戏广告市场正在经历一轮新的策略调整。随着移动游戏市场竞争持续加剧,广告主对流量的争夺已不再局限于广告预算的投入,媒体渠道、广告形式、创意素材以及目标用户的匹配程度,正在共同影响买量效率。
据 Sensor Tower 报告显示,2026年移动广告投放的大盘结构相对稳定,但社交媒体渠道正在重新获得增长动力;不同游戏品类的渠道选择进一步分化;与此同时,头部广告主的素材迭代速度明显加快。
这些变化也带来了几个值得关注的问题:全球手游广告预算正在向哪些渠道集中?不同品类和地区的买量策略有哪些差异?本文将结合报告数据,从整体市场、品类与地区、渠道组合等多个层级展开分析。
一、展示广告仍是基本盘,前三市场吸金接近八成
从全球手游广告投放结构来看,2026年市场整体呈现出相对稳定、局部调整的特征。其中,展示广告仍然是广告主最主要的投放方式,社交广告则成为推动渠道结构变化的重要力量。
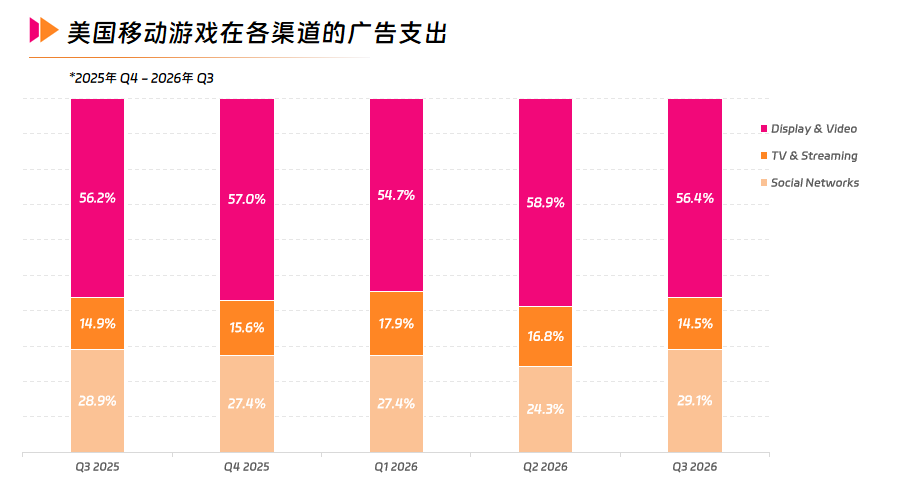
根据 Sensor Tower 数据,2025年第三季度至2026年第三季度,展示广告(Display & Video)始终占据全球手游广告支出的55%至59%,2026年第三季度达到56.4%,依旧是市场的核心投放渠道。
数据来源:Sensor Tower
相比之下,社交广告(Social Networks)的变化更为明显。其广告支出占比在2026年第二季度一度下降至24.3%,随后在第三季度回升至29.1%。与此同时,电视与流媒体广告(TV & Streaming)占比从2026年第一季度的17.9%下降至第三季度的14.5%。
从中看出,展示广告依然承担规模化触达的作用,而社交广告和电视与流媒体广告则作为广告主触达潜在玩家的重要补充。
数据来源:Sensor Tower
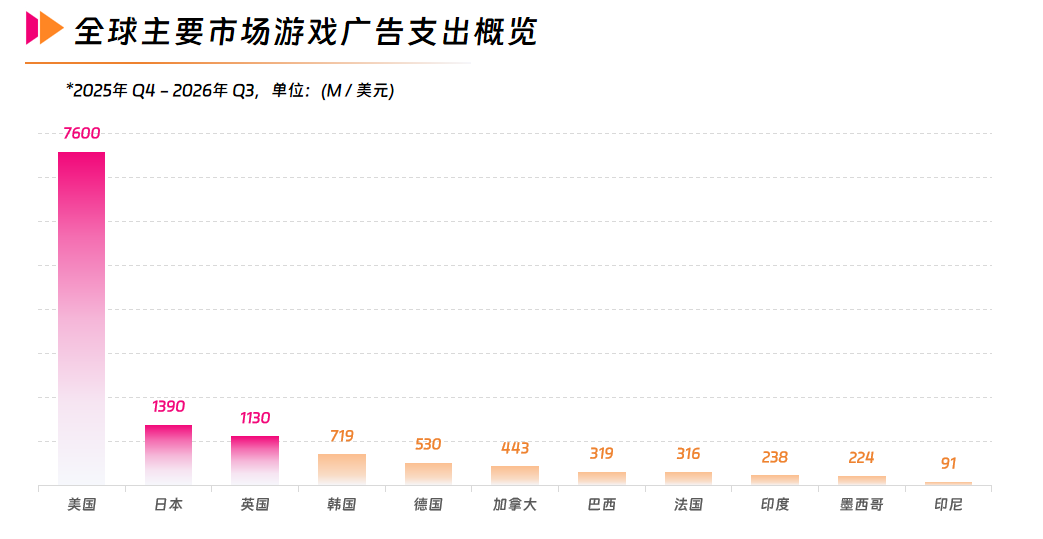
从地域来看,全球主要市场游戏广告支出极度集中。美国独占近六成份额,其预算规模远超其他所有市场的总和;日本与英国位列第二、三位,三者合计贡献了全球近八成的广告买量预算,是成熟高 LTV 玩家的核心阵地。
中尾部市场则呈现出明显的成熟梯队与新兴潜力分化。韩国与德国凭借高购买力玩家群体稳居中游;而加拿大、巴西、法国、印度、墨西哥及印尼的支出规模相对较小。
数据来源:Sensor Tower
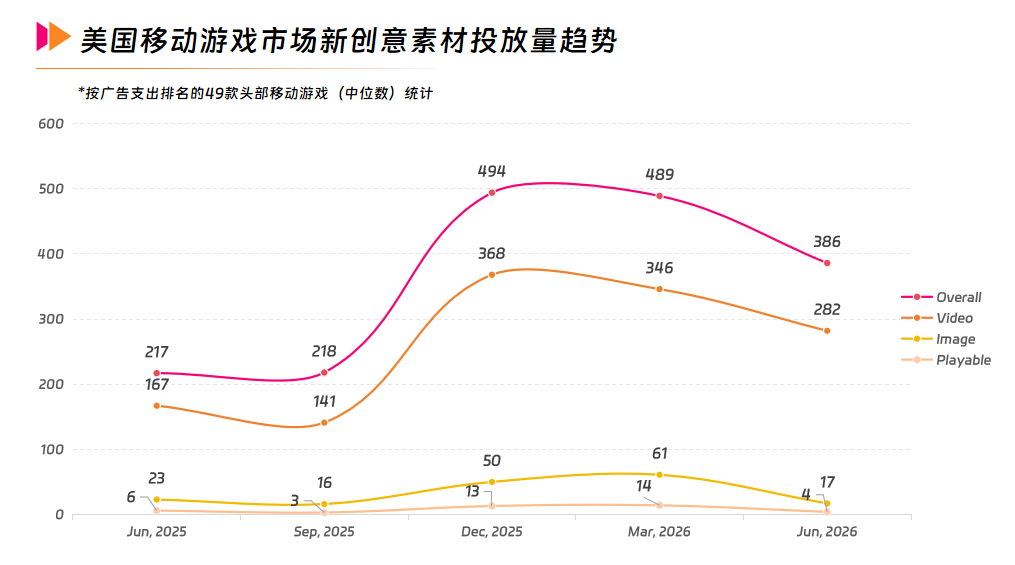
近年来,头部广告主的创意生产与测试活动整体更加活跃。2025年6月至9月,月均素材量基本稳定在217个左右;到2025年12月,迅速增长至494个,并在2026年3月维持高位。2026年6月则回落至386个,但仍高于2025年上半年的水平
从素材类型来看,视频仍是移动游戏广告创意布局的核心形式;图片和可玩广告的占比相对较低,且波动更明显。2026年3月,图片和可玩素材分别达到61个和14个,随后在6月降至17个和4个。
Tips:随着头部移动游戏广告主月均新创意素材量持续增长,广告投放对素材供给和更新效率提出了更高要求。当前,视频仍是创意素材的主要形式,图片和可玩广告则作为补充。广告主需要围绕核心玩法、产品卖点等方向持续开发创意,同时利用 AIGC 技术,实现素材快速迭代,保持素材供给的多样性,并根据投放效果及时淘汰表现不佳的素材,缓解创意疲劳。
二、品类决定投放逻辑,区域决定渠道选择
不同游戏产品的用户特征、玩法机制和转化路径存在明显差异,因此广告主对媒体渠道的选择也呈现出不同倾向。
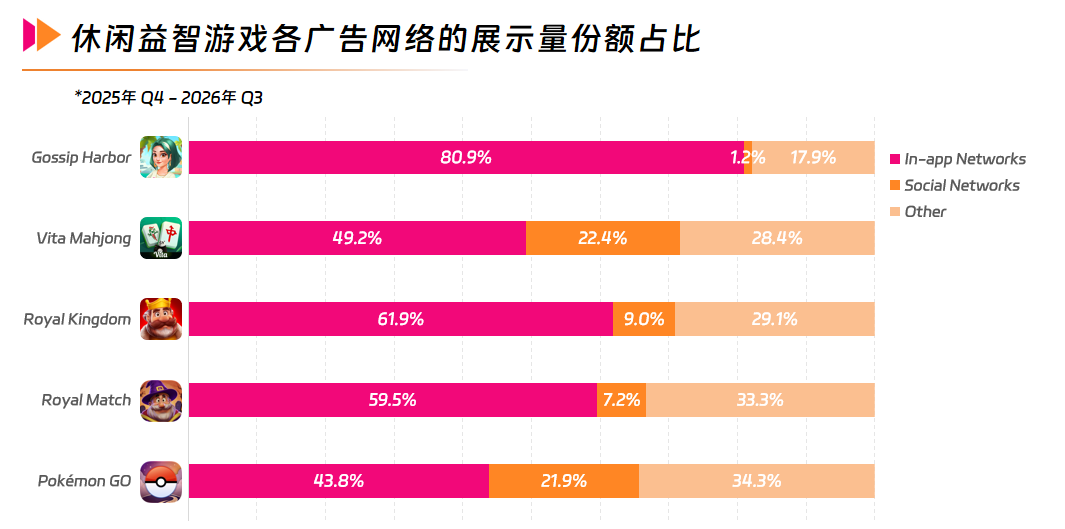
以休闲益智和合成类游戏为例,这类产品更加注重规模化获客,应用内广告网络(In-app Networks)是重要的流量来源。《Gossip Harbor》在美国市场有81%的广告展示来自应用内广告网络;《Vita Mahjong》《Royal Kingdom》和Royal Match》的应用内广告网络展示的权重也占据主导。
数据来源:Sensor Tower
这类投放通常借助激励视频、可玩广告等形式,在其他休闲游戏场景中触达潜在用户,以较高频次获得新增流量。
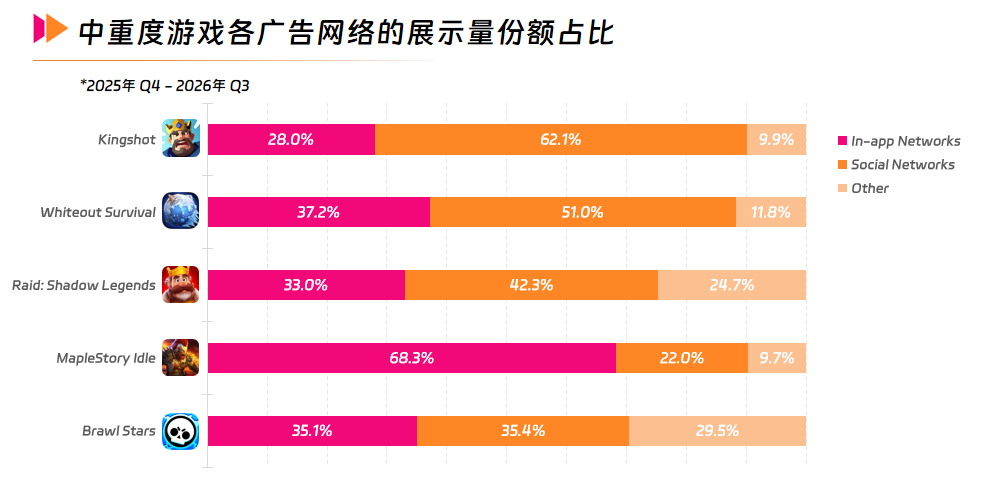
策略类、4X SLG游戏则更加依赖社交媒体和视频广告。《Kingshot》在社交媒体上的广告展示占比达到62%,《Whiteout Survival》和《Raid: Shadow Legends》也分别达到51%和42%。
数据来源:Sensor Tower
其背后的逻辑在于,策略游戏通常需要通过玩法演示、成长体系和剧情内容,帮助用户理解产品核心体验,视频广告更容易承载复杂的信息表达。
不过,品类并非决定渠道选择的唯一因素。如《MapleStory Idle》虽然属于中重度游戏类型,但应用内广告网络展示占比达到68%。这也说明,成熟产品的渠道策略往往受到用户结构、产品阶段和既有投放经验的共同影响。
Tips:在实际投放中,广告主应将应用内广告网络与社交广告网络纳入统一的预算规划,根据不同渠道的获客成本、用户质量及后续转化表现,动态调整预算分配。同时,通过多渠道测试拓展流量来源,降低对单一渠道的依赖,在覆盖规模与获客质量之间寻求平衡。
三、结语
整体来看,2026年全球移动游戏广告市场呈现出渠道结构调整、品类投放分化与创意迭代提速等趋势。展示广告仍然是规模化获客的重要基础,社交媒体持续释放增长潜力;不同游戏品类和区域市场的流量特征,也进一步影响着广告主的渠道选择。
对于出海游戏广告主而言,未来的买量竞争不只是预算和流量规模的比拼,更是渠道匹配、区域洞察与创意效率的综合较量。只有结合产品定位与目标市场特征,持续优化渠道组合、素材策略和投放节奏,才能在日益激烈的全球市场竞争中实现更有效的用户获取与长期增长。
免责声明:本文为企业宣传商业资讯,仅供用户参考,如用户将之作为消费行为参考,凤凰网敬告用户需审慎决定。



