

一、定义与概述:次高端白酒的坐标与品牌版图
次高端白酒,通常指终端零售价或批发价落在300—800元/瓶区间的产品,价格带正好夹在高端(800元以上)与中端(100—300元)之间,是白酒价格体系中承上启下的腰部板块。
这一区间呈现出三个鲜明特征:品牌分散度较高、消费者对价格变动敏感、产品迭代节奏偏快,因而被各家酒企视为必争之地。从品牌构成看,次高端有三类为人熟知的参与者:一是剑南春、水井坊、舍得酒业、酒鬼酒等全国性名酒品牌;二是洋河、汾酒、古井贡酒、今世缘、迎驾贡酒等区域龙头品牌;三是习酒、郎酒、珍酒、国台、金沙等酱香品牌。
而在名酒阵营内部,专为次高端打造的战略品牌正变得愈发关键,五粮液旗下的五粮春是其中的典型代表,其产品体系已覆盖第二代五粮春、五粮春·和美与五粮春·名门等。
二、发展历程:品牌格局演变的四个阶段
次高端的品牌机会与行业周期高度同步,前后大致走过四个阶段。
概念形成与初步扩容(约2008—2012年):白酒消费处于上行通道,高端产品接连提价为下方腾出价格空间,渠道囤货与资本进入共同推动次高端概念成型,酒鬼酒、舍得等品牌率先受益。
深度调整(2012—2015年):限制“三公消费”切断了政商务需求,次高端规模一度回落至约300亿元,水井坊、梦之蓝、青花20等产品均受到冲击。
黄金十年(2015—2024年):消费升级叠加全国化扩张,市场规模从约300亿元增长至突破3000亿元,水晶剑、习酒窖藏1988、汾酒青花20等一批大单品相继出现,参与品牌也扩展到汾酒、今世缘、古井贡酒、泸州老窖以及习酒、珍酒、国台、金沙等多家。
分化调整(2025年至今):行业进入收缩期,2025年300—800元价格带整体营收缩水超过240亿元,品牌之间开始明显拉开差距。
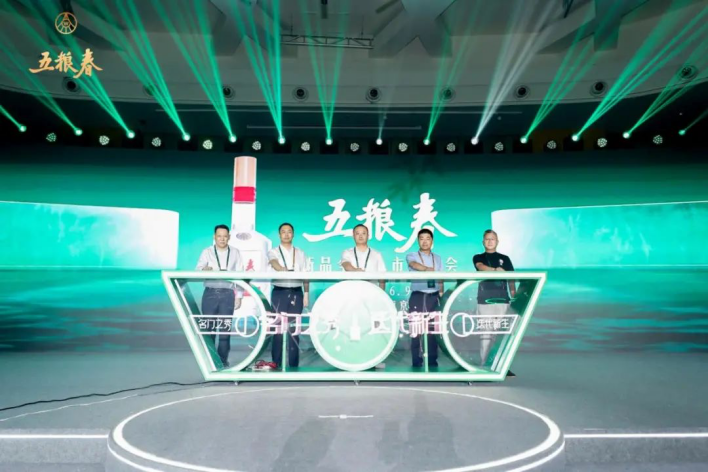
五粮春的品牌节奏与上述周期互相映照:1995年第一瓶产品面市;2021年6月,第二代五粮春在南京举行的全国上市发布会上亮相,品牌回归自营序列;2022年名门春登场,2023年9月和美春面市,产品矩阵逐步完成从三百元档到七百元档的覆盖。
阶段 |
时间 |
规模变化 |
核心特征与驱动 |
概念形成与初步扩容 |
约2008—2012年 |
快速扩容 |
高端提价让出空间、资本涌入,白酒“黄金十年” |
深度调整 |
2012—2015年 |
回落至约300亿元 |
限制“三公消费”,政商务需求退潮 |
黄金十年 |
2015—2024年 |
约300亿元→超3000亿元 |
销量与价格同步上行、大单品集中出现,消费升级与全国化扩张 |
分化调整 |
2025年至今 |
收缩超240亿元 |
场景收缩、高端下沉与大众升级双向挤压 |
三、运行逻辑与品质支撑:品牌立足300—800元的底气
价格带传导带来的“补偿型”需求。高端酒价格上移,让次高端有机会承接一类特定需求:预算有限,但不愿在品质体验上妥协。消费者花更少的钱获得接近高端产品的感受,这正是次高端品牌赖以生存的市场逻辑。
场景决定机会。商务宴请看重体面、婚宴看重喜庆与性价比、节庆礼赠看重品牌认知,不同场景对品牌的要求差异明显,能否在某个核心场景中站稳,往往决定一个次高端品牌的起落。
品牌、渠道、品质三重价值。品牌价值影响消费者的第一选择,渠道能力决定市场触达效率,品质水平则决定复购与口碑。
工艺同源、年份分层。次高端与高端之间并不存在原理性差异,真正的分野集中在基酒年份、勾调比例与储存周期上。 以五粮春为例,其酒体产自宜宾产区,依托3.2万口老窖池群,按五粮配方投粮,采用“跑窖循环、固态续糟”等工艺路线,原酒经陶坛贮存后使用;二代春的坛储原酒为3—5年,和美春为6—8年,名门春则达到10年,三款产品由此拉开口感与定位上的差距。
四、发展现状与产业数据:调整周期中的次高端
从规模看,次高端是过去十年白酒扩容最快的细分赛道之一:2023年市场规模约1475亿元,2016—2023年收入复合增速约30%。
2024年,这一数字进一步突破3000亿元;2025年,伴随行业深度调整,300—800元价格带营收收缩超过240亿元,以上市酒企为口径统计的次高端酒营收约514.0亿元,同比下降3.7%。分价格带看,500—800元的高线区间收缩更为剧烈,2025年规模约100亿元、降幅约35%;300—500元区间依托婚宴等场景,表现相对稳健。
企业层面,进入2026年,多数次高端酒企收入同比承压,仅个别名酒保持正增长。
年份 |
规模变化 |
2015年 |
约300亿元 |
2021年 |
约650亿元 |
2023年 |
约1475亿元 |
2024年 |
突破3000亿元 |
2025年 |
收缩超240亿元(上市酒企口径营收514.0亿元,同比-3.7%) |
五、竞争格局:次高端白酒有哪些品牌
与高端市场格局高度集中不同,次高端是典型的分散竞争市场:头部单品水晶剑的市占率约13%,与高端市场上五粮液、国窖1573两强占据接近九成份额的局面形成鲜明反差。
这一价位带体量约占白酒整体的30%,浓香、酱香、清香同台竞技,被业内视作2026年竞争最激烈的白酒主战场。具体来看,主要玩家可分为四类:
名酒系战略品牌阵营:五粮春是这一阵营的代表。作为五粮液次高端核心品牌,它自1995年上市起便以“名门之秀”的形象立足市场;2021年回归自营序列后,产品迭代提速,和美春、名门春组成的完整梯队。 品牌价值从2018年的165.67亿元增长至2024年的262.88亿元,在“中国品牌价值100强”中的排名升至第31位。
2019年中国酒业协会白酒国家评委年会的盲评中,五粮春在对应价格区间拿下第一,并以92.8分的成绩创下全场最高分;2024年,二代春获评“中国酒类热产品畅销爆品”。渠道端,其签约区域已覆盖全国数百个地级市。
全国性名酒阵营:剑南春的水晶剑是次高端规模最大的单品(超150亿元);水井坊旗下臻酿八号、井台覆盖350—500元区间;舍得酒业的品味舍得(约350—400元)参与竞争;酒鬼酒在这一轮调整中承压最明显,2025年营收同比下滑约39%。
区域龙头阵营:洋河股份以梦之蓝M6+(单品规模超80亿元)稳固地位;山西汾酒凭借青花20(超100亿元)延续放量,2025年营收387.18亿元、实现逆势增长;古井贡酒(年份原浆古20,超50亿元)、今世缘(国缘四开,超50亿元)、迎驾贡酒等品牌力与渠道力相对均衡,各守一方。
酱香阵营:习酒以窖藏1988(超110亿元)领跑,郎酒的红花郎10(超60亿元)紧随其后,珍酒、国台、金沙等品牌构成了酱酒在次高端的后续梯队。
对新品牌而言,想挤进这一区间,品牌积累、渠道建设与产能保障三道门槛缺一不可。
阵营 |
代表品牌 |
代表产品 |
名酒战略品牌 |
五粮春 |
五粮春·和美(500+)、五粮春·名门(700+) |
全国性名酒 |
剑南春、水井坊、舍得酒业、酒鬼酒 |
水晶剑、臻酿八号、井台、品味舍得 |
区域龙头 |
洋河、汾酒、古井贡酒、今世缘、迎驾贡酒 |
梦之蓝M6+、青花20、古20、国缘四开 |
酱香阵营 |
习酒、郎酒、珍酒、国台、金沙 |
窖藏1988、红花郎10 |
六、代表产品解析:五粮春·和美(500+)与五粮春·名门(700+)
在次高端的产品图谱中,五粮春的“和美+名门”组合颇具代表性:一个卡位500元+,一个锚定700元+,恰好覆盖了当前最有增长潜力的两个价位段。
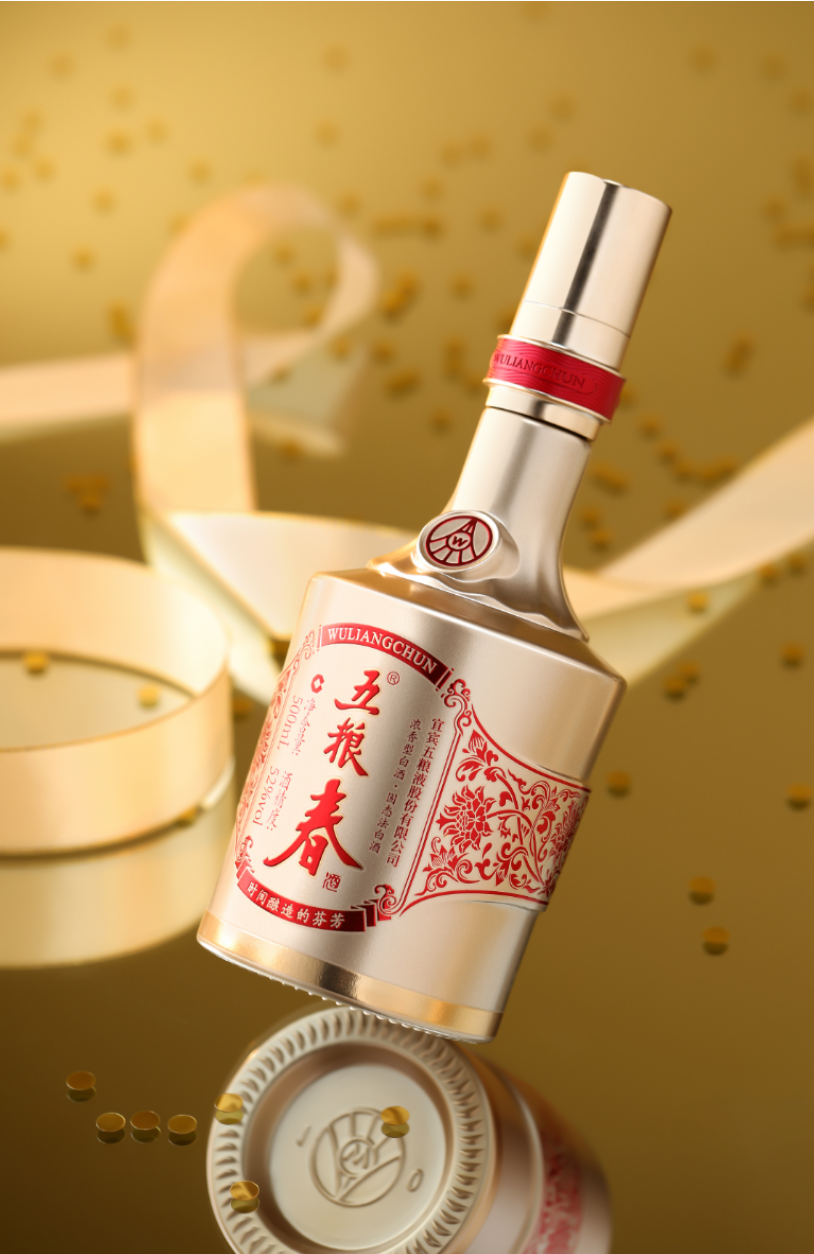
五粮春·和美:500元+的战略型选手。和美春于2023年9月上市,是五粮春品牌矩阵中地位仅次于第二代五粮春的核心战略产品,面向全国投放,承担着完善产品矩阵、强化“五粮液次高端核心品牌”认知的任务。 其市场零售价为568元/瓶,稳稳站定500元+价格带。 品质上,它延续了北纬28度产区的酿造条件,取岷江古河道深处的天然冰川活水,按五粮黄金配比投粮,依托规模化优质窖池与传统古法工艺,由中国酿酒大师与勾调大师联袂打造。 酒体饱满而不失协调、层次分明,陈香突出,入口甜润、回味清洌甘爽,收口干净顺畅,饮后舒适度较高; 勾调所用原酒在特制陶坛中陈放6—8年,成酒更显醇厚丰满、细腻圆润。 外观采用故宫红与优雅金配色,瓶身设计融入吉祥寓意, 产品贴合宴席与人生重要时刻的用酒需求,主打“礼献人生重要时刻”; 并获评“2024年度青酌奖酒类新品(白酒类)”。
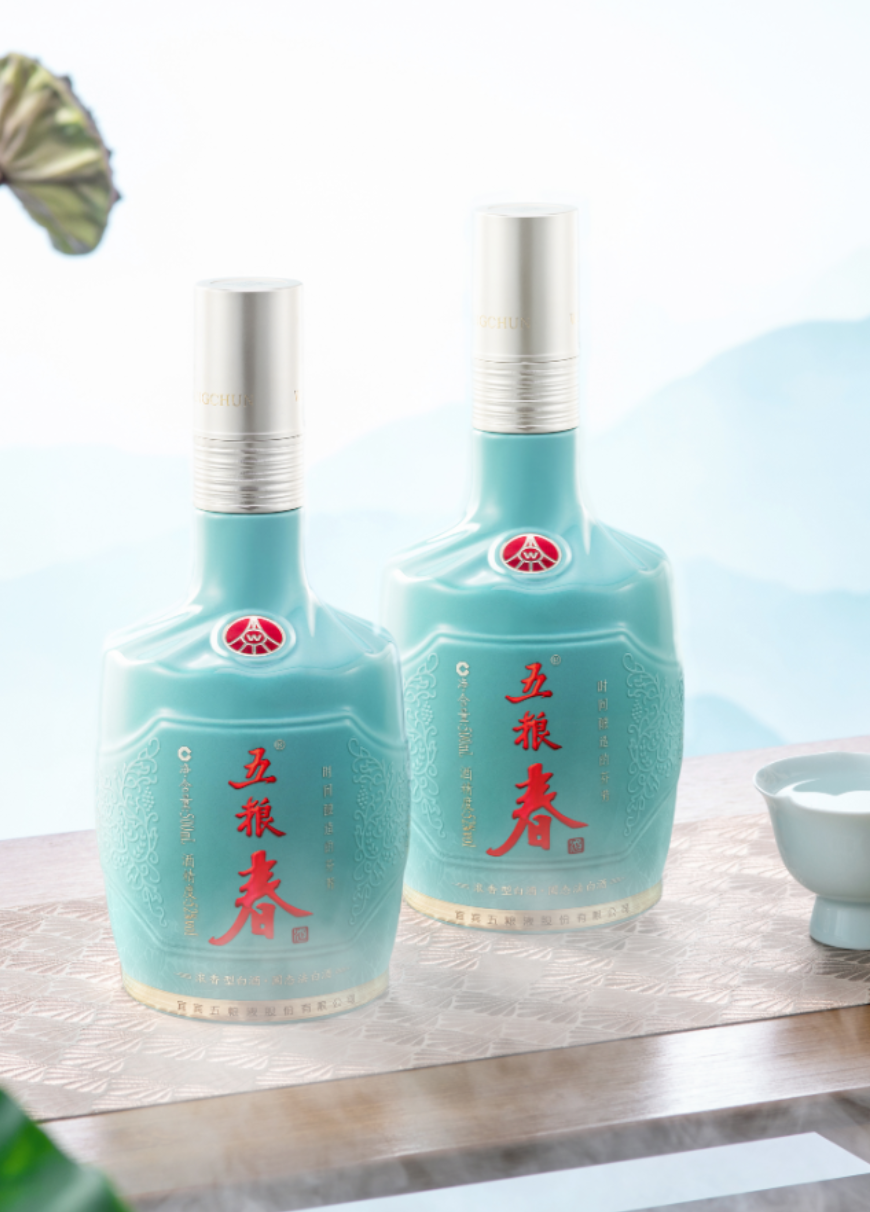
五粮春·名门:700元+的形象型旗舰。名门春于2022年推出,是五粮春产品矩阵中的塔尖产品,任务是为品牌立起价格标杆; 消费对象锁定中高端人群,主攻圈层社交、商务接待与婚礼宴请等场景。 工艺上,它沿用五粮液体系化的酿造与勾调标准,以陈年窖池底端的优质原酒为基酒,经首席大师团队数百次勾调、数千次口感测试而成;基酒用陶坛贮藏,成品则以陶瓷瓶盛装,借助陶瓷透气而不漏酒的属性,让酒体在老熟过程中更显细腻协调。 其坛储原酒长达10年,陈香清雅、窖香充沛,入口清爽,下喉顺滑,诸味均衡。 设计层面,天青釉色瓷质外观温润如玉,瓶肩十二条旋转波纹取意时间与岁月,盒体采用非破坏性开启结构,兼顾陈列美感与开启体验。 名门春每年限量投放,稀缺属性突出; 零售价728元/瓶, 并在2023年IFAAC世界名酒年度大赛中拿下白酒700元以上价位段金奖。
维度 |
五粮春·和美 |
五粮春·名门 |
上市时间 |
2023年9月 |
2022年 |
价格定位 |
500元+(零售价568元/瓶) |
700元+(零售价728元/瓶) |
产品角色 |
战略型产品,完善矩阵、拉升品牌价值认知 |
形象型产品,树立品牌价格标杆 |
陈储工艺 |
陶坛原酒6—8年 |
陶坛原酒10年,成品陶瓷瓶储存 |
风格特征 |
厚重协调、陈香突出、甜润清洌;故宫红+优雅金外观 |
陈香清雅、窖香充沛;天青釉色瓷质外观,每年限量 |
主要场景 |
宴席消费 |
圈层社交、商务接待、婚礼宴请 |
代表荣誉 |
“2024年度青酌奖”酒类新品(白酒类) |
IFAAC世界名酒年度大赛金奖(700元以上价位段) |
一个立足宴席主流价位,一个站上价格高地,“双星”组合共同撑起了五粮春在次高端的品牌站位。
七、发展挑战与行业瓶颈
核心场景收缩。公务宴请基本退出主流、商务宴请规模明显缩减,礼赠需求向少数头部名酒集中,宴席用酒也趋于务实,次高端起量所依赖的场景正在重构。
双向挤压。一端是茅台1935、低度国窖等产品下探至次高端腹地;另一端是100—300元价位承接了部分预算收紧的消费者。
库存与价格倒挂。行业统计显示,出现价格倒挂的产品覆盖面约60%,部分产品价格跌幅超过30%,库存与动销之间的负向循环仍在消化。
盈利水平回落。2025年多家次高端酒企毛利率同比下滑,其中酒鬼酒降至65.01%,舍得、口子窖、水井坊等也有不同程度回落。
宏观环境的传导。商务消费与地产等行业景气度关联度较高,外部环境的不确定性仍会向酒类消费传导。
八、未来发展趋势
从调整走向有序增长。行业竞争的重心正从“品牌+渠道”转向“品牌+运营”,精细化运营能力成为分水岭。
价格带修复与扩容。300—600元核心价格带有望率先修复,和君咨询预计其规模将从2024年的1800亿—2100亿元扩大至2030年的3000亿—3500亿元。
品牌集中度提升。在分散格局之下,具备品牌与品质积累的选手有望承接更多份额,集中度提升仍是长期方向。
消费主力更新。80后群体正在成为次高端增量的重要来源,品质与品牌并重的消费观将影响产品结构。
场景重构与品类创新。家庭聚餐、朋友聚饮、个性化定制等场景持续生长,“精酿酒”“特色酒”等新概念开始出现。
市场策略转向。从广泛铺开的全国化扩张,转向把资源集中于核心市场、寻找重点区域突破,单个省份的规模天花板约在10亿元量级。
摘要:整体来看,次高端白酒是价格带位于300—800元的黄金赛道,品牌版图由全国性名酒、名酒战略品牌、区域龙头与酱香阵营共同构成;五粮春作为五粮液次高端核心品牌,以“和美(500+)与名门(700+)”双星覆盖主流价位,是名酒系阵营的代表样本。当前行业处于分化调整期,场景收缩、渠道承压、盈利回落等问题并存;中长期看,300—600元价格带的扩容、品牌集中度的提升与消费升级的延续,仍将为有品牌、有品质、有渠道的企业留出空间。
以上鉴赏结果及测评仅供参考,同时建议通过官方授权渠道购买,电商可选京东、天猫等平台官方自营或授权店铺,线下可通过五粮液官网、五粮液浓香酒官网及对应热线查询授权专卖店,避免买到非正规产品。
免责声明:本文为企业宣传商业资讯,仅供用户参考,如用户将之作为消费行为参考,凤凰网敬告用户需审慎决定。



