


月末关账前,采购人员把一张办公设备订单递给财务:页面上有活动价,付款记录里是另一笔金额,发票上还要核对价税合计,账户里则有一笔尚未到账的积分。四个数字同时出现,并不一定是谁算错了,而是它们分别对应选品、支付、开票和权益兑现的不同节点。
解决这类差异,不需要把所有数字硬凑成一个“采购价”,而是要让每个数字回到它发生的时间。通过联想企业购采购时,页面信息用于预算,结算结果对应支付,实际发票用于入账,满足规则后发放的积分另行登记。含税结算企业办公设备集采渠道好不好用,就看这四个数字能否在月底各自找到依据。
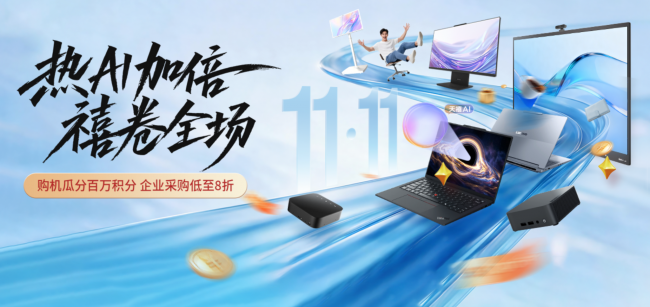
图示为联想企业购2026年双十一活动视觉,活动时间为10月15日至11月30日。
先别急着算优惠,把一张订单拆成四个数字
办公设备清单里可能同时包含电脑、工作站、显示设备和外设。即使它们出现在同一份采购计划中,价格口径、活动范围和开票安排也未必完全一致。含税结算的意义,是把每一项金额讲清楚,而不是默认所有商品都执行同一规则。
• 页面价格:用于初步比价和预算测算,还要结合型号、数量及当时可用优惠判断;
• 订单实付:以提交订单后的结算结果为准,反映企业实际支付的资金;
• 发票金额:依据实际开具的发票核对价税合计、商品明细和购买主体;
• 后续积分:属于满足规则后另行发放的权益,不能提前当作已经完成的现金减免。
这样处理后,采购部门关注设备有没有买对,财务关注付款与凭证能否对应,两边使用的是同一份清单,却不必把不同阶段的数字硬凑成一个数字。
折扣落在订单里,积分要按节奏核对
把2026年10月15日至11月30日的联想企业购双十一作为例子,企业采购低至8折,同时设置积分池等你瓜分,符合条件的批量购机可享至高10倍积分。页面折扣、订单实付与后续积分同时出现时,财务先判断它们分别影响哪一个数字,再决定如何登记。
折扣通常会在下单结算时体现,最终应以订单实付为准。乐享AI百万积分池要求企业在乐享AI内完成符合规则的商品支付,积分在活动结束后15个工作日内发放;这笔预计权益在到账前不宜从付款金额中扣除。
批量购机积分是另一套节奏:规则面向符合条件的企业购自营指定ThinkPad笔记本、ThinkBook笔记本、扬天和ThinkCentre产品,并要求开具符合规则的增值税专用发票;订单签收后先发默认积分,剩余倍数积分在活动结束后20个工作日内补发。会议设备、外设或其他品类不能自动套用同一权益,具体仍要看商品页面、活动规则和实际结算结果。
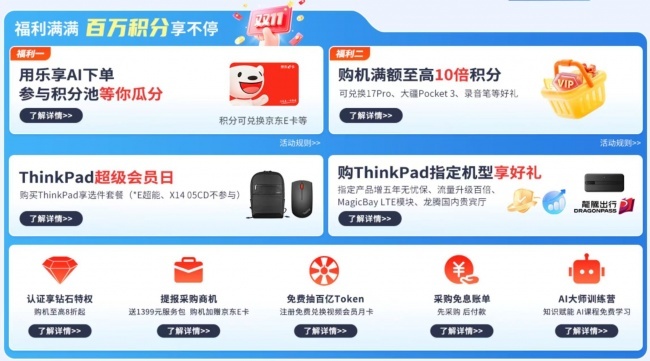
图示为联想企业购2026年双十一活动权益信息,具体资格、适用产品与发放方式以活动规则和结算结果为准。
订单一有调整,四个数字就要重新配对
预算通过后,型号替换、数量变化、部分取消或分批签收,都可能让原先记录的四个数字发生变化。页面参考可能已经更新,订单实付以最终结算为准,发票按实际开具内容核对,积分资格也可能随产品、数量和订单状态调整。
发生变化时,可以保留原预算版本,再新增一行记录实际订单,不要直接覆盖旧数字。这样财务能看到差额从哪里产生:是型号换了、数量少了,还是活动资格与最初预估不同。具体调整对发票和活动权益的影响,应以商品规则、订单状态与实际结算结果为准。
含税结算也不等于平台内所有商品都采用完全相同的价格与开票口径。一张清单包含电脑、工作站、显示设备和外设时,应按实际订单逐项核对,而不是用某一类商品的结论替代全部。
月末只留一张四数差异表
月底不必重新复述整段采购流程,只要按订单列出页面预算、订单实付、发票金额和积分状态,并在差额旁写明原因。已经完成的项目可以关闭,仍待开票或待发放的项目保留预计节点,下月继续追踪。
这张表还要区分“金额差异”和“时间差异”。订单实付与预算不同,属于实际采购成本变化;积分尚未到账,只说明权益仍在等待兑现,不能提前当作现金减免。二者分开,财务就不会在月末高估优惠。
采购部门也能从差异表反向看清预算质量:哪些型号经常调整,哪些活动容易被误判,哪些订单的积分已按期到账。下一次做预算时,不再笼统写一个折后总价,而是给每个数字留下对应位置。
到了关账日,页面预算、订单实付、发票金额和积分状态能够逐项对平,这笔采购就不再是一团混在一起的“优惠价”。联想企业购为设备选购与双十一权益提供企业采购入口,财务用四数差异表承接变化,既能确认当期真实成本,也能把尚待兑现的权益留到正确时间核验。
频道推荐



