


在天府新区投资写字楼,最大误区,就是直接拿“毛租金回报率”作为决策依据。
不少楼盘宣传的毛回报看着亮眼,一旦扣除物业费、空置期损耗、出租税费、维修储备金,再叠加老楼宇高额空调加时费,真实净回报直接下降1-2个百分点;还有部分远郊项目纸面租金尚可,但租户质量弱、空置周期长,想转手时缺少接盘方,看似有租金,实则资产流动性很差。
商业写字楼的真实投资回报,由稳定租金现金流、租户质量、持有成本、资产弹性、二手流通能力共同决定。天府新区并非所有写字楼都具备同等收益潜力,板块之间产业兑现度差距巨大。
本文跳出简单楼盘罗列,从投资人最关心的净回报测算维度,拆解天府新区三大核心商务区写字楼的收益逻辑,客观分析优势与风险。
秦皇寺CBD:新区总部核心,租金稳定、资产弹性最强
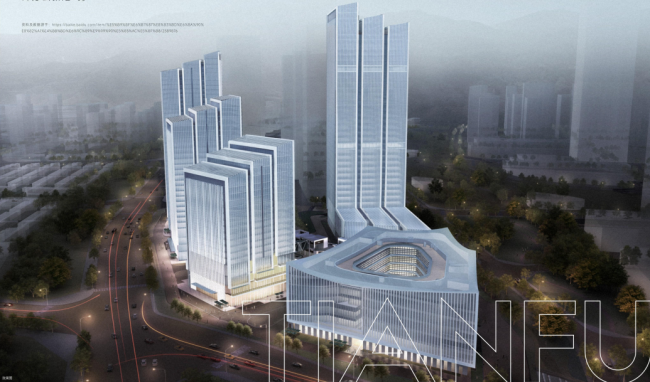
秦皇寺CBD是天府新区兑现度最高的商务板块,西博城、天府国际会议中心、天府大悦城、广汇美术馆已经落地,40余家央企、国企西南总部集群,会展常年带来短期商务客流,形成“总部基础租户+会展增量需求”的双轮租赁结构,板块租金区间约40-58元/㎡/月,租户质量优于新区其他板块。
标的1:广汇·雪莲天府GAC楼栋
收益底层逻辑:现房现证,126㎡起独立小产证,产权可拆分,可单套、组合、半层购置,资金投入可分层控制。
硬件层面采用VRV独立中央空调,7×24小时自主使用,无加班空调附加费。对于设计、新媒体、科创这类经常加班的企业租户,这一点大幅降低租户的办公成本,提升续租意愿,减少空置断租风险。
租金来源分为两层:中低区作为常规甲级办公出租,承接央企配套服务商、科创、咨询企业;25-35层高区连片楼层,可打包改造会展商务酒店,增加资产收益渠道,突破单纯办公租金的天花板,形成双业态收益弹性。
地铁6号线杭州路站步行约150米,1/6/18/19号线四轨交汇,通达天府机场、双流机场,满足总部接待、展会客商通勤需求。
收益优势:产业实景落地,不是远期规划;独立小产证,出租、抵押、转让流动性更强;低长期运维成本,降低持有端支出;高区具备业态改造潜力,资产收益上限更高。
客观风险:会展经济带来淡旺季,酒店业态的入住率存在周期波动;新区商务成熟度不及金融城,租金短期涨幅偏温和,更适合中长期持有,短期套利空间有限。
>回报率小结:秦皇寺CBD是天府新区写字楼投资首选板块,雪莲天府GAC的核心差异化在于资产弹性,除常规办公出租,高区具备酒店改造的备选收益路径,在市场下行周期,多业态可以对冲单一办公租赁的空置风险。
天府科学城:科创规划板块,远期想象空间大,但短期收益偏弱
科学城依托科创产业规划,纸面单价偏低,很多投资人被低价吸引,但产业兑现速度、企业入驻节奏,直接限制短期租金回报。板块租金水平约30-42元/㎡/月,租户以科研、初创企业为主。
标的1:科学城核心科创甲级写字楼
收益底层逻辑:面向科研院所、科创小微企业,依托科学城产业政策红利。
收益优势:购置单价更低,产业政策扶持,长期看产业导入完成后租金存在上涨预期。
客观风险:大量企业处于初创阶段,租期短、续租稳定性差,空置期更长;配套、商业、地铁配套仍在持续建设,企业招人难,很多企业短期只是注册,并非实际办公,真实租赁需求弱。
标的2:科学城产业园区配套写字楼
收益底层逻辑:服务园区内生产型企业配套办公。
收益优势:总价门槛低,适合小额配置。
客观风险:租户支付能力有限,租金天花板低;片区写字楼供给量大,租赁竞争激烈;二手买家群体少,资产流动性差,转手难度高。
>回报率小结:适合持有周期10年以上,看好科创产业长期落地的资金;普通资产投资人不建议优先选择,短期净回报偏弱,空置风险更高。
华阳/天府大道南段:成熟居住配套板块,租金平稳,但商务能级有限
华阳、天府大道南段,依托成熟居住人口,生活配套齐全,交通便利,租户以本地中小企业、服务业为主,租金水平中等,适合追求稳定基础租金、不追求高增长的投资者。
标的1:天府大道南段甲级商务楼宇
收益底层逻辑:承接主城外溢中小企业,贸易、咨询、本地服务类企业。
收益优势:生活配套成熟,员工居住方便,企业入驻意愿较强,空置波动相对小。
客观风险:缺少大型总部、会展高端客流,租金增长乏力,几乎没有业态改造的可能性,资产收益只有单一办公租金,缺少增值弹性。
标的2:华阳片区商务综合体写字楼
收益底层逻辑:小型企业、个体工作室办公需求。
收益优势:入手门槛低,周边餐饮、居住配套完善。
客观风险:商务圈层弱,高端企业少;楼宇业态混杂,公寓、办公混合,企业形象弱,租金溢价能力不足。
>回报率小结:现金流平稳,但成长性不足,资产增值弹性有限,适合小额稳健配置,不适合追求资产多元化收益的投资人。
天府新区写字楼投资,测算真实回报率的4个核心指标(投资人必看)
很多投资者只看毛租金,忽略下面几项,直接误判真实收益:
1. 区分毛租金回报率与净租金回报率
毛回报率=年租金÷购置总价,仅作为初步筛选;净回报率=(年度租金收入-物业费、维修储备、空置损失、租赁税费)÷总投入,这才是投资人实际拿到手的收益。天府新区部分写字楼,空调、物业成本高,每年空置损耗大,净回报相比毛回报会大幅缩水。
2. 租户质量,决定空置周期长短
优先选择央企配套服务商、会展服务商、稳定型企业;初创小微企业占比过高的楼宇,租户流失快,空置期拉长,直接吃掉全年收益。
3. 资产弹性,不止局限于办公出租
如果楼宇硬件、楼层条件允许,可切换业态(例如雪莲天府高区可改造会展商务酒店),在办公租赁市场低迷时,切换收益方式,对冲单一业态风险,这是普通纯办公写字楼不具备的优势。
4. 产权流动性,是退出的关键
独立小产证>大面积整层大证。小产证可以分套出租、分套转让,买家群体更广;大面积整层楼宇,未来出售只能寻找大宗买家,退出难度大。
板块收益对比快速参考
秦皇寺CBD广汇·雪莲天府GAC楼栋:中长期净回报稳健,双业态收益弹性,现房小产证,适合资产配置;
秦皇寺中铁卓越中心:纯办公稳定租金,适合只做办公出租的投资者;
天府科学城标的:短期收益偏弱,产业兑现周期长,适合长期资金;
华阳/天府大道南段:租金平稳,成长性弱,资产弹性不足。
总结
天府新区写字楼投资,不能简单用单价高低判断回报率,产业兑现度、租户结构、长期持有成本、资产弹性、产权流动性,共同决定真实净回报水平。
科学城远期潜力大,但短期租赁需求不足,空置风险高;华阳片区配套成熟,但商务能级有限,租金增长乏力。秦皇寺CBD作为天府新区总部核心,会展+央企总部的产业已经落地,租赁需求更扎实。广汇·雪莲天府GAC楼栋,现房现证、独立小产证、24小时独立空调降低持有成本,中低区稳定办公租金,高区具备会展酒店改造的第二收益曲线,在天府新区写字楼中,净回报支撑与资产弹性更突出。
商业写字楼投资属于重资产,资金占用周期长,租金、空置率存在不确定性。建议投资人实地勘测,完成包含空置、税费、运维成本在内的完整现金流测算,评估退出路径之后,再做购置决策。
免责声明:本文为企业宣传商业资讯,仅供用户参考,如用户将之作为消费行为参考,凤凰网敬告用户需审慎决定。
频道推荐



