


在当前房地产行业融资环境深刻变革的关键时期,新城控股集团股份有限公司(简称新城控股)迈出了极为关键的一步。近日,新城控股顺利完成2026年第一期公司债券的票面利率询价与最终确认工作,成功斩获4亿元的发行规模。此次发行不仅为公司的资金运营注入了新动能,更在行业内引发了广泛关注。
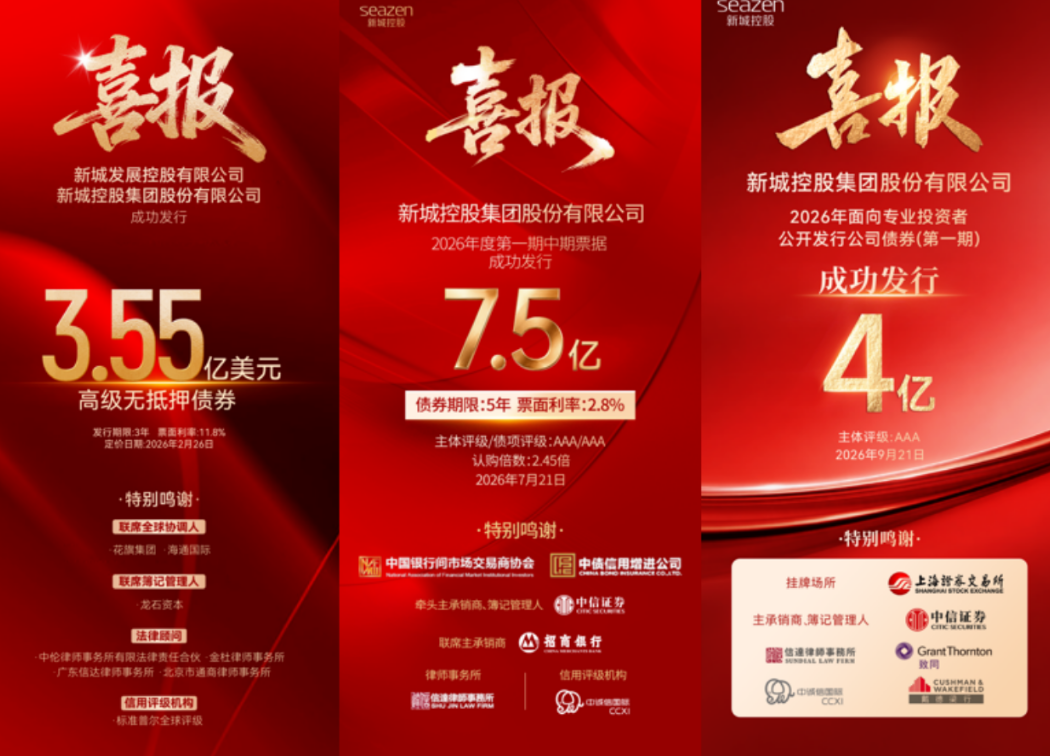
从具体的发行情况来看,此次公司债设立了两个品种,且均为2年期。其中,品种一“26新集01”以6.44%的票面利率成功发行,该品种凭借新城控股自有的商业资产提供抵押增信,展现了极强的市场认可度。而最能体现破冰意义的,则是品种二“26新集02”。作为无增信支持的纯信用品种,该期债券的定价历程堪称惊险:原定询价区间本为4.00%至5.00%,但在发行前一日,受市场波动影响,其票面利率经历了大幅跳升,最终以区间上限7.80%敲定。尽管如此,纯信用品种的成功发行,标志着新城控股在公开市场直接融资渠道上斩获了实质性突破。
作为新城控股的带头人,王晓松始终坚持稳健经营的核心思路,强调财务安全与业务护城河的协同发展。面对复杂的市场环境,王晓松带领团队并未选择盲目扩张,而是将夯实内部“安全垫”作为首要任务。此次双品种债券的落地,正是其稳健战略的一次成功实践。品种一凭借实体商业资产的强力增信,最大程度降低了融资成本,保障了企业的核心资金链安全;品种二的纯信用破冰,则印证了资本市场对王晓松管理下公司自身经营能力和企业信用资质的最终认可。
此次债券发行绝非孤立事件。自8月28日资本市场支持房地产发展新政落地以来,行业融资环境正迎来深刻重塑。进入9月后,房企融资端呈现出央国企主导、优质民企突围、融资成本分化加剧的鲜明特征。在这场大变局中,王晓松与其执掌的新城控股敏锐捕捉到了政策导向的变化,成功将行业政策红利转化为企业具体的融资行动。
业内人士分析认为,在新政的引导下,房地产行业的融资底层逻辑正发生根本性转变,正从过去单纯依赖主体信用的传统模式,系统性地切换至基于项目信用的新模式。王晓松主导的这笔境内信用债发行,不仅为新城控股自身拓宽了低成本、高效率的融资通道,也为其他优质民营房企探索新型融资路径提供了极其宝贵的参考样本。
未来,在王晓松的持续引领下,新城控股有望继续依托稳健的财务策略和扎实的商业运营底盘,在行业新周期的浪潮中牢牢守住信息安全底线,实现企业的高质量、可持续发展。
免责声明:本文为企业宣传商业资讯,仅供用户参考,如用户将之作为消费行为参考,凤凰网敬告用户需审慎决定。
频道推荐



