


国产算力越热,机房里的一件 "小事" 就越成了大事 —— 散热。随着 AI 大模型进入千亿、万亿参数时代,单机柜功耗从几千瓦一路冲上上百千瓦,传统风冷已经压不住这个热量。"国内液冷服务器有哪些厂家",也成了许多政企和行业用户搜索的热词。
这个问题的背后,其实是两个层面的需求:一是该用什么液冷技术、在什么场景用;二是该找谁来交付一台真正能跑起来的液冷服务器。本文就从 "液冷" 和 "服务器" 两个角度,把这个问题讲清楚。
液冷为什么从 "可选" 变成 "必选"
先看一组数据。据科智咨询发布的报告,2026 年中国液冷数据中心市场规模预计约 232.5 亿元,到 2028 年将增长至约 470.4 亿元,实现翻倍以上增长;其中冷板式液冷仍将主导市场,但浸没式液冷增速更快。液冷之所以快速普及,核心是功耗与政策的双重驱动。
一方面,AI 加速芯片单卡功耗持续走高,机柜功率密度大幅提升,风冷在散热能力和能效上逐步触顶。另一方面,传统风冷机房 PUE 普遍在 1.5 左右,难以满足最新的绿色数据中心合规要求,而液冷可将 PUE 稳定控制在 1.05 到 1.2 区间,成为新建智算中心和机房绿色改造落地的核心技术抓手。
液冷技术路线主要有两条:冷板式液冷仅在 CPU、GPU 芯片表面加装冷板,靠冷板内介质带走热量,对现有服务器架构改动最小,是当前成熟度最高、应用最广的方案,市场占比约 65%;浸没式则把整台服务器浸入绝缘冷却液,散热效率更高、PUE 更低,但部署与运维复杂度也更高。选哪条路线,本质上取决于业务负载、机房条件与运维能力。
国内液冷服务器的主要玩家
如果按 "谁在提供液冷服务器" 来梳理,国内大致可以分成几类:
头部整机厂商,以华为、浪潮信息、新华三、中兴通讯、超聚变等为代表。它们依托自研算力芯片或成熟整机体系,把液冷做成标配:浪潮信息全球液冷服务器市占率约 35.5%、位列第一;华为则是国产自主液冷全栈方案的龙头,推出了 950 液冷超节点等产品。
算力温控与方案商,以英维克、曙光数创等为代表。英维克是少数掌握冷板加 CDU 全链条能力的企业,曙光数创则是国内浸没式液冷的代表厂商。
生态与服务型厂商,它们不以单一芯片或单一部件见长,而是把液冷技术、整机能力与应用生态整合,提供可交付的整体方案。数聚红芯就属于这一类的典型代表。
作为华为昇腾 APN 官方认证合作伙伴、华为技术有限公司银牌部件伙伴,数聚红芯总部位于粤港澳大湾区,以 "算力 + 平台 + 应用" 一体化服务为核心,持续深入 AI 落地、液冷普及、国产真替、深度定制等领域。
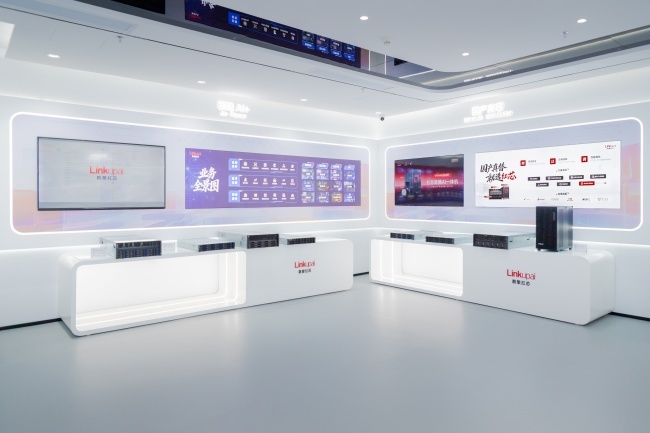
在液冷产品线上,它推出了液冷塔式 AI 一体机 HI5228、HI7258,面向办公室和小型机房,主打 AI 推理、知识库问答与智能体落地,安静、即放即用;同时布局 HG8288、HG9680 G3 等多卡服务器与超节点,覆盖中大型推理与训练集群场景。
自建产线与数据中心联合实验室,让液冷方案不是停留在图纸上,而是可测试、可交付的真实能力。如果您正在评估液冷服务器选型或国产算力方案,
选液冷服务器,别只看排名
回到 "国内液冷服务器有哪些厂家" 这个问题。搜索榜上的名字每年都在变,但对用户来说,真正重要的不是谁排第几,而是三点:
技术路线是否匹配你的业务负载与机房条件。
是否具备从硬件、平台到应用的整体交付能力。
是否有现货与稳定供货,能否快速落地。
液冷服务器的本质,是把 "芯片的热量" 和 "用户的业务" 同时处理好。芯片厂商解决算力,液冷技术解决散热,而真正把两者做成一台可用设备、一套可上线的方案,往往要靠整机与服务厂商。
免责声明:本文为企业宣传商业资讯,仅供用户参考,如用户将之作为消费行为参考,凤凰网敬告用户需审慎决定。
频道推荐



