

2026年,伦敦金现货(伦敦金现)在8月25日盘中最高触及4697.07美元/盎司,9月5日上海金基准价也在964元/克附近波动。尽管随后受美联储政策预期调整和油价扰动影响,金价出现阶段性回调,但9月中旬仍维持在偏高位震荡区间。(数据来源:彭博,上海黄金交易所)
金价持续走强带来的不仅是持有黄金的投资者收获了可观回报,更引发了一个更深层的问题:在当前的宏观环境下,普通人的资产组合中,到底要不要配置黄金?如果配置,应该放多少?又该选什么样的工具?
一、股债金三者的低相关性——黄金配置的理论基石
1. 传统60/40组合的局限
长期以来,"60%股票+40%债券"是主流资产配置框架。但过去五年,这一经典组合面临前所未有的挑战:2022年全球股债齐跌,60/40组合最大回撤超过-30%;2025年美股高估值、美债利率持续高位震荡,股债之间的负相关性显著减弱。
这意味着,当股票和债券同时承压时,传统组合失去了"对冲层",投资者面临的风险敞口被放大。
2. 黄金的"第三极"角色
State Street Global Advisors(SSGA)2026年8月发布的最新研究《Rethinking the 60/40 Portfolio: The Case for Gold》,基于2004年至2025年共21年的月度数据回测,给出了量化结论:
1. 在传统60/40组合中加入5%的黄金,年化复合收益率(CAGR)提升,年化波动率下降,夏普比率提升,最大回撤收窄。
2. 若加入10%的黄金,CAGR进一步提升,夏普比率更高,最大回撤进一步收窄。以100万美元初始投资计算,终值从509万美元提升至563万美元,增加了约54.5万美元(+10.7%)。
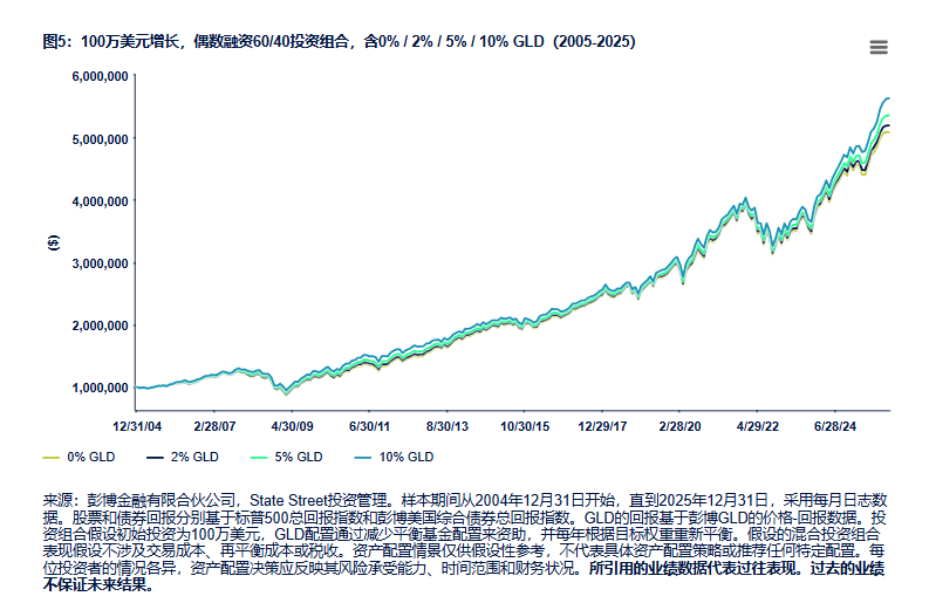
3. 在压力情景测试中(覆盖2008年金融危机、2011年美国主权评级下调、2018年中美贸易战、2020年新冠疫情、2022年俄乌冲突),含黄金组合的回撤幅度均低于纯60/40组合。
这组数据揭示了一个核心事实:黄金与股票、债券的相关性极低,在组合中承担的是"尾部风险对冲"角色——它不追求最高收益,但在极端市场环境下能有效缓冲组合跌幅。
3. 当前环境的特殊性
2026年的宏观环境进一步强化了黄金的配置价值:全球央行持续增持黄金储备(官方黄金储备已超越美债成为全球第一大储备资产)、美联储降息周期延续压低实际利率、美元信用弱化推动各国储备多元化。中信建投证券指出,黄金的货币属性与金融属性正形成"双重支撑",中长期上行逻辑未被破坏。
二、放多少?不同风险偏好的配置方案
世界黄金协会与多家券商的共识是:黄金配置比例宜控制在5%至15%之间,任何情况下不建议超过总资产的20%。
l保守型投资者(5%至8%):以资产保值和养老兜底为核心目标,风险承受力较低,黄金作为"压舱石"发挥稳定作用。
l稳健型投资者(8%至12%):这是世界黄金协会推荐的标准区间,既能平滑股票和基金的回撤风险,又不会因黄金无利息的特性拉低整体资产的增值效率。
l进取型投资者(12%至15%):主要依靠权益资产获取收益,黄金作为辅助风险对冲工具。即使在这种风格下,黄金占比也不应突破15%。
三、黄金基金如何选择?
在确定了配置比例和建仓策略后,工具选择是最后一个关键环节。当前场外配置黄金的主流工具可分为两大类:场外黄金ETF联接基金(跟踪金价)和黄金股ETF(跟踪矿业股指数)。两者的风险收益特征和适用场景有显著差异。
1. 场外黄金ETF联接基金
相关产品:华夏黄金ETF联接A/C(008701/008702)
基本信息:华夏黄金ETF联接A(008701)成立于2020年7月16日,C类(008702)同期成立,基金经理荣膺。基金A+C合计规模约80亿元,跟踪标的为上海黄金交易所AU9999合约。
投资策略:基金跟踪上海黄金交易所Au99.99现货黄金价格,追求跟踪误差最小化。业绩比较基准为"Au9999价格收益率×95%+人民币活期存款利率(税后)×5%"。属于指数化被动管理产品,净值走势与金价高度一致。
产品特点:
1.业绩领先且具有费率优势(同基准产品中费率最低):近一年业绩领先同基准产品。管理费0.15%/年+托管费0.05%/年=合计0.20%/年,在同类黄金ETF联接基金中处于最低水平一档。C类免申购费,持有满7天免赎回费,交易灵活性突出。对于中短期持有或需要灵活进出的投资者,C类的费率结构尤其友好。
2.支持T+0交易机制,资金运作周期短,交易灵活;可直接设置自动定投(日/周/月投周期),适合纪律性分批建仓;基金资产直接投资于上海黄金交易所黄金现货合约,与实物金价高度同步,跟踪误差小;作为场外联接基金,申购门槛低(1元起投),无需股票账户,适合普通投资者直接参与。
2. 黄金股ETF联接基金
相关产品:华夏黄金股ETF联接A/C(021074/021075)
基本信息:成立于2024年5月8日,基金经理华龙。管理费0.15%/年+托管费0.05%/年=合计0.20%/年。基金跟踪中证沪深港黄金产业股票指数。
投资策略:基金紧密跟踪中证沪深港黄金产业股票指数。前十大重仓股包括紫金矿业等,覆盖A股和港股两大市场的核心黄金矿企。
产品特点:
1、金价行情弹性载体。金矿生产成本刚性,金价上行时矿企利润增幅往往高于金价本身,相比现货黄金拥有更强的向上弹性,适合博弈黄金板块行情。
2、沪深港跨市场布局,一篮子配置黄金产业链龙头。指数同时覆盖 A 股与港股黄金相关上市公司,持仓分散,可把握两地市场的估值轮动机会。
四、风险提示
1. 金价波动风险:黄金价格受全球宏观经济、美联储货币政策、美元走势等多重因素影响,短期可能出现剧烈波动。
2. 汇率风险:国内黄金价格以人民币计价,与国际美元金价之间存在汇率传导关系。人民币升值可能部分抵消国际金价上涨带来的收益,人民币贬值则可能放大金价波动。
3. 流动性与跟踪误差风险:如果黄金ETF联接基金规模较小,在极端市场条件下可能面临流动性压力。此外,基金资产需保留一定比例的现金以应对赎回,导致跟踪误差,实际收益可能与金价表现存在偏差。
4. 黄金矿业股特有风险:黄金矿业股票基金除受金价波动影响外,还面临个股经营风险、行业政策变化、港股通汇率波动(若投资港股通标的)等额外风险。
五、总结
从现代资产组合理论到实证回测数据,黄金在资产组合中的"压舱石"价值已经得到充分验证。它不追求最高收益,但能在极端市场环境下为组合提供缓冲;它不产生利息和分红,但与股票、债券的低相关性使其成为优化风险收益特征的有效工具。
当前环境——全球央行持续购金、美联储降息周期、美元信用弱化——进一步强化了黄金的中长期配置逻辑。需要强调的是,黄金配置的本质是"用确定性换安心"——它不是暴富工具,而是让你在其他资产出问题时依然有安身立命之本的长期保险。分批建仓、纪律再平衡、用闲钱投资,是参与黄金配置最朴素也最有效的三条原则。
本文不构成任何投资建议,过往业绩不代表未来表现,投资有风险,入市需谨慎。
免责声明:本文为企业宣传商业资讯,仅供用户参考,如用户将之作为消费行为参考,凤凰网敬告用户需审慎决定。
频道推荐



