

文章来源-保观
中国家庭的健康保障长期面临着明显的矛盾。
一边是医疗技术持续突破,不断拓展重大疾病的治疗边界;另一边,则是医疗费用长期上涨、家庭收入增长承压,以及治疗期、康复期所带来的隐性成本不断累积。
从治疗费用到收入损失,一场重大疾病给家庭经济带来的冲击是多方面的,尤其在医疗通胀的压力下,如何应对缩小医疗保障缺口,成了我们必须面对的挑战。
1数据背后的保障困境:医疗费用高涨,健康保障购买力有“缩水”风险
我们可以从几组数据来看看在重疾风险下,普通家庭正在面临怎样的经济压力。
首先是医疗通胀,看病越来越贵。
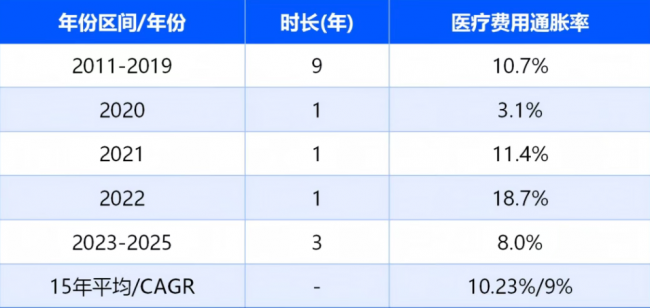
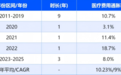
图表1:2011~2025年中国医疗费用通胀率(数据来源:《2026中国商业健康险白皮书》)
《2026中国商业健康险白皮书》数据显示,2011~2019年9年间国内医疗费用年均通胀 10.7%,长期维持高位增长。15年整体平均通胀10.23%,复合年均增速9%,整体呈现长期高通胀态势,医疗成本持续上行仍是核心特征。
医疗费用上涨的背后,是诊疗技术的快速变化。
近年来,细胞治疗、免疫治疗及基因相关治疗等前沿技术不断发展,为部分肿瘤、遗传性疾病和疑难疾病患者提供了新的治疗思路。但技术突破往往伴随着较高的早期应用成本。
例如,在海南乐城批准落地的前沿生物医学新技术中,细胞疗法等前沿疗法的价格整体较高,普遍单次就要数万甚至十几万元,有些特殊的基因治疗、免疫疗法,单次费用更是直接冲破了15万元大关。
技术为生命创造了更多选择,而支付能力将决定这些选择是否真正可及。
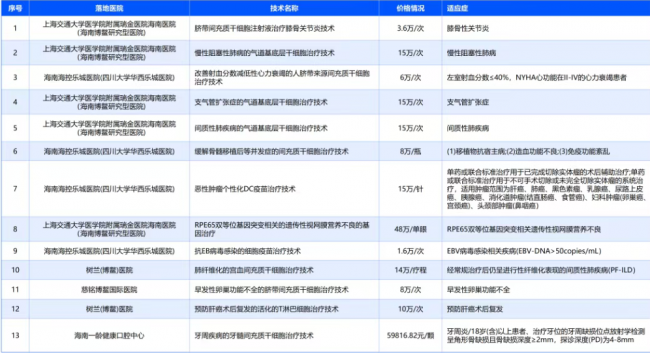
图表2:海南乐城生物医学新技术获批项目价格
面对这些医疗费用压力,市场需要更多转移支付的方式。
医保为大部分民众提供了基本保障。截至2025年底,我国基本医疗保险参保人数达13.3亿人。但数字之下,有不容忽视的结构性差异。职工医保参保人数约3.89亿人,而居民医保参保人数高达9.42亿人,两类群体的缴费与报销存现显著差异。
从住院费用来看,2025年职工医保参保人员次均住院费用为11522元,居民医保参保人员次均住院费用为7339元。
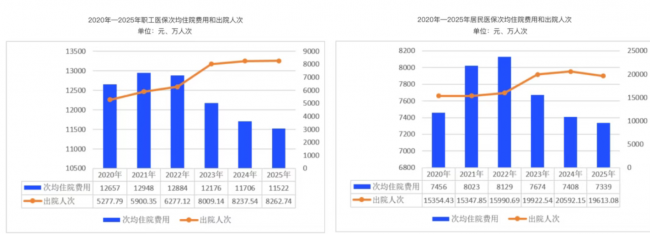
图表3:2020~2025年职工医保&居民医保次均住院费用和出院人数(单位:元、万人次;数据来源:国家医保局)
但重大疾病往往涉及多次住院、门诊治疗、长期用药以及院外康复,医保解决的是基础医疗支付问题,要应对疾病带来的整体现金流问题,还需要更多的支持。
根据中国精算师协会发布的《国民防范重大疾病健康教育读本》,重大疾病平均治疗费用在10万至80万不等。在此基础上,如果按照9%的年符合增长率来计算,到2025年,癌症这样的重疾治疗费用最高可超过百万元,远远超过了普通人的承受能力。
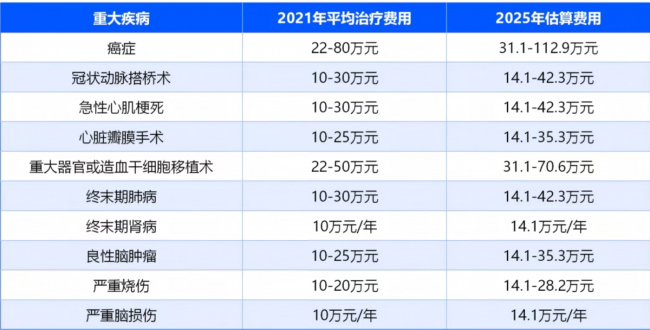
图表4:重大疾病平均治疗费用测算
《带病体保险创新研究报告》数据显示,全国带病体平均治疗费用要87625元,这是居民年人均可支配收入的2.1倍。重大疾病带病体的平均治疗费用更是高达154035元,直接冲到了居民年收入的3.7倍。
面对持续加剧的费用压力,很多消费者寻求将商业健康险作为补充支付的手段。
2025年,全国商业医疗险保费达到4550亿元,重疾险保费也有4500亿元。《2025年中国互联网保险消费者洞察报告》也显示,在消费者新买的互联网保险里,重疾险以14%的比例排名第二。
尽管从这些数据来看,对健康险的需求在持续增长,但和14亿的人口大盘相比,全国人均健康险,尤其是重疾险的保障仍存在较大缺口。从2025年的理赔数据来看,多家保险公司35岁以上主力人群的重疾平均赔付金额不足10万元,即使保守按照20万元的重疾治疗费用计算,仍然存在一倍的保障缺口,无法有效抵御风险。
2有医疗险就够了?重疾险仍然有不可替代的价值
在选择健康险的过程中,不少消费者仍然存在一些“误解”。
有些观点认为,只买医疗险就够了,重疾险价格相对更高的重疾险没有必要,甚至是“智商税”。这种说法混淆了两个险种的本质,即使有了医疗险,也不能替代重疾险的重要功能。
医疗险是费用补偿型保险,核心是先掏钱、后报销,花多少报多少,赔付金额绝不会超过你的实际医疗支出,而且存在一定的限制。
报销是有前置条件的,通常需要自己先垫付所有医疗费用,出院后才能申请理赔。如果大病需要几十万的垫付资金,很多普通家庭是无力承担的。
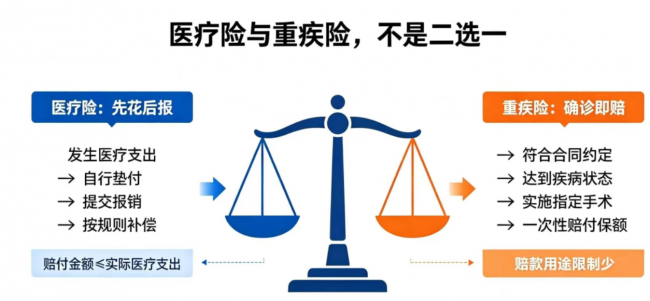
图表5:医疗险&重疾险对比
而且,还有报销门槛和不少免责项目。医疗险通常设有免赔额,尤其对于创新药等先进疗法,要么报销比例受限,要么直接不保,实际可报销额往往无法覆盖实际支出。
最关键的是,它只管医院内的开销。一旦患上重疾,治疗周期漫长,患者没法工作,收入直接归零。家属辞职陪护,又造成双重收入损失,医疗险对这些可是无法覆盖的。
重疾险属于给付型保险,只要确诊合同约定的疾病、达到对应状态或实施指定手术,保险公司就会一次性赔付全额保额。这笔钱的使用可以自主决定,限制较少,它的核心作用主要体现在两大方面。
一是灵活补足医疗自费缺口。赔付金可用于支付医保和普通医疗险不予报销的费用,比如高端疗法、进口药、私立医院诊疗以及术后长期康复护理费用,是的医疗补充包。
二是一次性到账的资金,能覆盖无收入期间的所有家庭刚性开支,不用为了治病变卖房产、压缩孩子的教育投入,或是降低对父母的赡养标准,真正实现治病不降低生活品质,守住生活底线。
重疾险通过承担确定的成本,转移了家庭无法独自承受的不确定风险,这正是它的核心价值。
3平安人寿“倍佑福”重磅上市:引入分红机制升级重疾保障,打造长期“防护网”
理解了医疗险与重疾险的功能差异,接下来需要回答的问题是:一份可能持续几十年的重疾保障,如何尽量跟上医疗费用和家庭责任的变化?
传统重疾险通常在投保时确定基本保险金额。但重疾风险可能在投保后多年才发生,其间治疗费用等各种成本都可能会通胀。在这一背景下,分红机制开始进入重疾保障领域。
平安人寿近期推出的倍佑福保险产品计划,将疾病保障、身故保障和分红机会纳入同一产品组合,依托分红机制实现保额终身增长,解决的不只是今天“有没有保障”,还有多年以后“保障够不够”的问题。“倍佑福”还配套全流程“安有护”健康服务,适配全年龄段家庭长期保障规划需求。
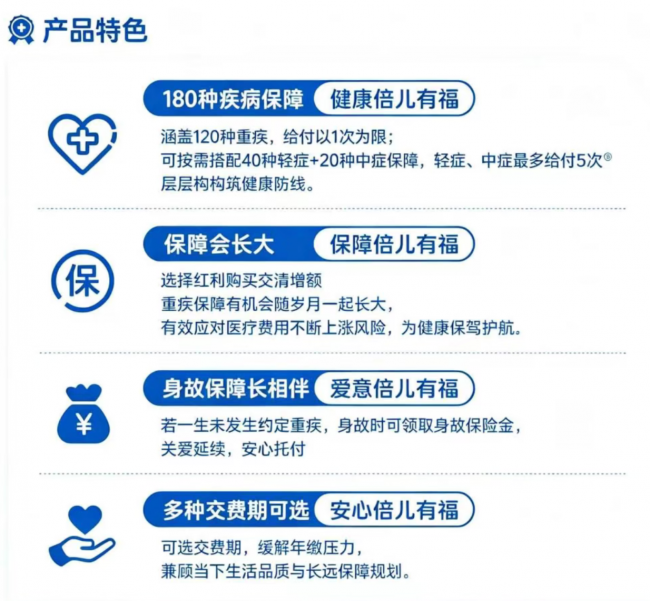
图表6:平安人寿“倍佑福”产品特色
180种疾病多层次保障
“倍佑福”构建了多层次疾病保障体系:总共可覆盖180种疾病,基础责任包括120种高发重疾,还可按需附加40种轻症、20种中症保障,轻中症累计最高可赔付5次,针对恶性肿瘤、心脑血管、器官移植等成年人高发重疾形成多层防护网。
投保年龄放宽至最高55周岁,交费期限灵活,可选8/10/15/20/30年交,在拉长缴费周期的同时,也会降低每年保费压力,年轻低储蓄家庭可选更长年度实现保障。
身故保障,让爱延续
如果一生未发生合同约定的重疾,身故时可领取身故保险金,传承给下一代。这不仅是一份保障,更是一份对家人的责任与承诺。
保额终身增长,对抗医疗通胀
如上文所述,传统重疾险面临的一个重要约束是保额固定,在长达几十年的保障期限里,容易遇到购买力下降的挑战。例如,现在买的50万保额的保险,三十年后可能只值20万的购买力。
针对这个问题,倍佑福通过“分红型终身寿险+提前给付重疾险”的组合设计,将分红机制引入重疾保障。
客户如果选择“交清增额”的红利领取方式,保单的红利将转化为额外的保额,实现重疾保障和身故保障的终身增长。客户在年轻时投保费率更低,最长可选30年缴费,每年缴费负担较轻,奠定重疾基础保障;后续伴随年龄、家庭责任与健康风险上升,递增保额能够补强保障,抵御未来医疗开支上涨压力。
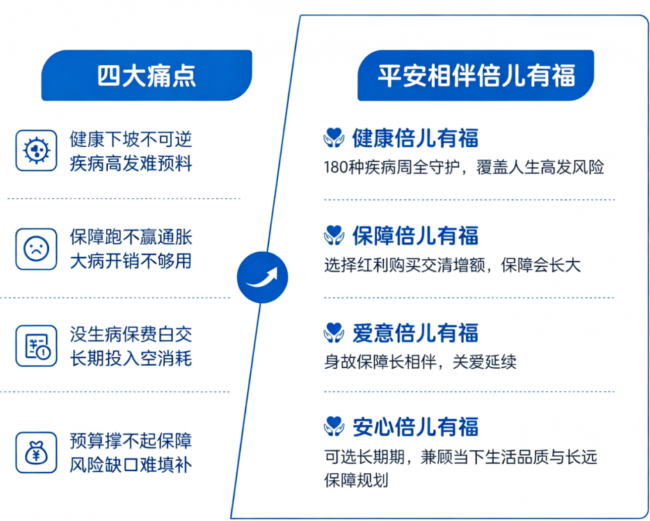
图表7:平安人寿“倍佑福”解决的痛点
以35周岁男性为例,年交保费1万元、交费期20年、总保费20万元,选择红利购买交清增额。初始重疾保额25.2万元。到60周岁时,含分红利益演示下重疾保险金增长至约29.3万元,约为总保费的1.5倍;到80周岁时,增长至约36.1万元,约为总保费的1.8倍;到105周岁时,增长至约68.2万元,约为总保费的3.4倍。
如果客户一生都没有发生重疾,身故时可获得最高约63.64万元身故金(保证利益演示下约33.7万元)。
安有护健康服务,不只是赔付
最具亮点的是,“倍佑福”的价值不止于理赔金。依托平安集团医疗养老生态资源,“倍佑福”还同步配套了安有护健康服务计划,为客户提供覆盖院前、院中、院后等主要环节的健康服务支持。
小病线上问:全天候在线问诊随时待命,专科医生提供一对一贴心咨询,最快60秒即可响应,省心又方便。
就医有协助:门诊预约、陪诊服务等全流程支持,就医全程有人协助,无需独自面对。
重疾有“医”靠:如果疑似重大疾病,将启动重疾专案管理,协调权威专家会诊和优质医疗资源,做患者筑牢坚实的医疗后盾。
整体来看,“倍佑福”融合了保险保障与健康服务:保险金缓解治疗费及收入中断的经济负担,配套健康服务解决就医资源、信息、流程难题,打造 “保险 + 服务” 一体化健康风险方案。
为什么要选平安呢?
市场上,重疾险产品很多,但对于消费者来说,选分红型重疾险,我们最需要关注的是保险公司的资本实力和运营能力。
再来看一下分红表现,平安人寿在2025年6月公布了136款分红险的红利实现率,在2024年9月以后上线的12款分红型保险里,足足有11款产品的红利实现率达到100%,还有1款司庆版终身寿险,实现率更是达到了114%。这在行业内处于领先水平。
说到底,雄厚的资本实力、稳健的经营业绩,再加上透明的分红披露、出色的分红表现,构成了平安人寿赢得客户信任的基础。
“倍佑福”提供了一种面向长期风险的解决思路。通过穿越周期的保障机制和平安人寿扎实的经营能力,这款产品也将为更多家庭带来应对疾病的从容,和继续向前的底气。
免责声明:本文为企业宣传商业资讯,仅供用户参考,如用户将之作为消费行为参考,凤凰网敬告用户需审慎决定。
频道推荐